
做公司官网、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!

标签: 新关税取代

上周美国最高法院裁定所谓“解放日”对等关税越权违法后,总统特朗普最初设定的全球商品加税10%已于本周二(24日)生效。这对A股有何影响,相关受益个股有哪些?

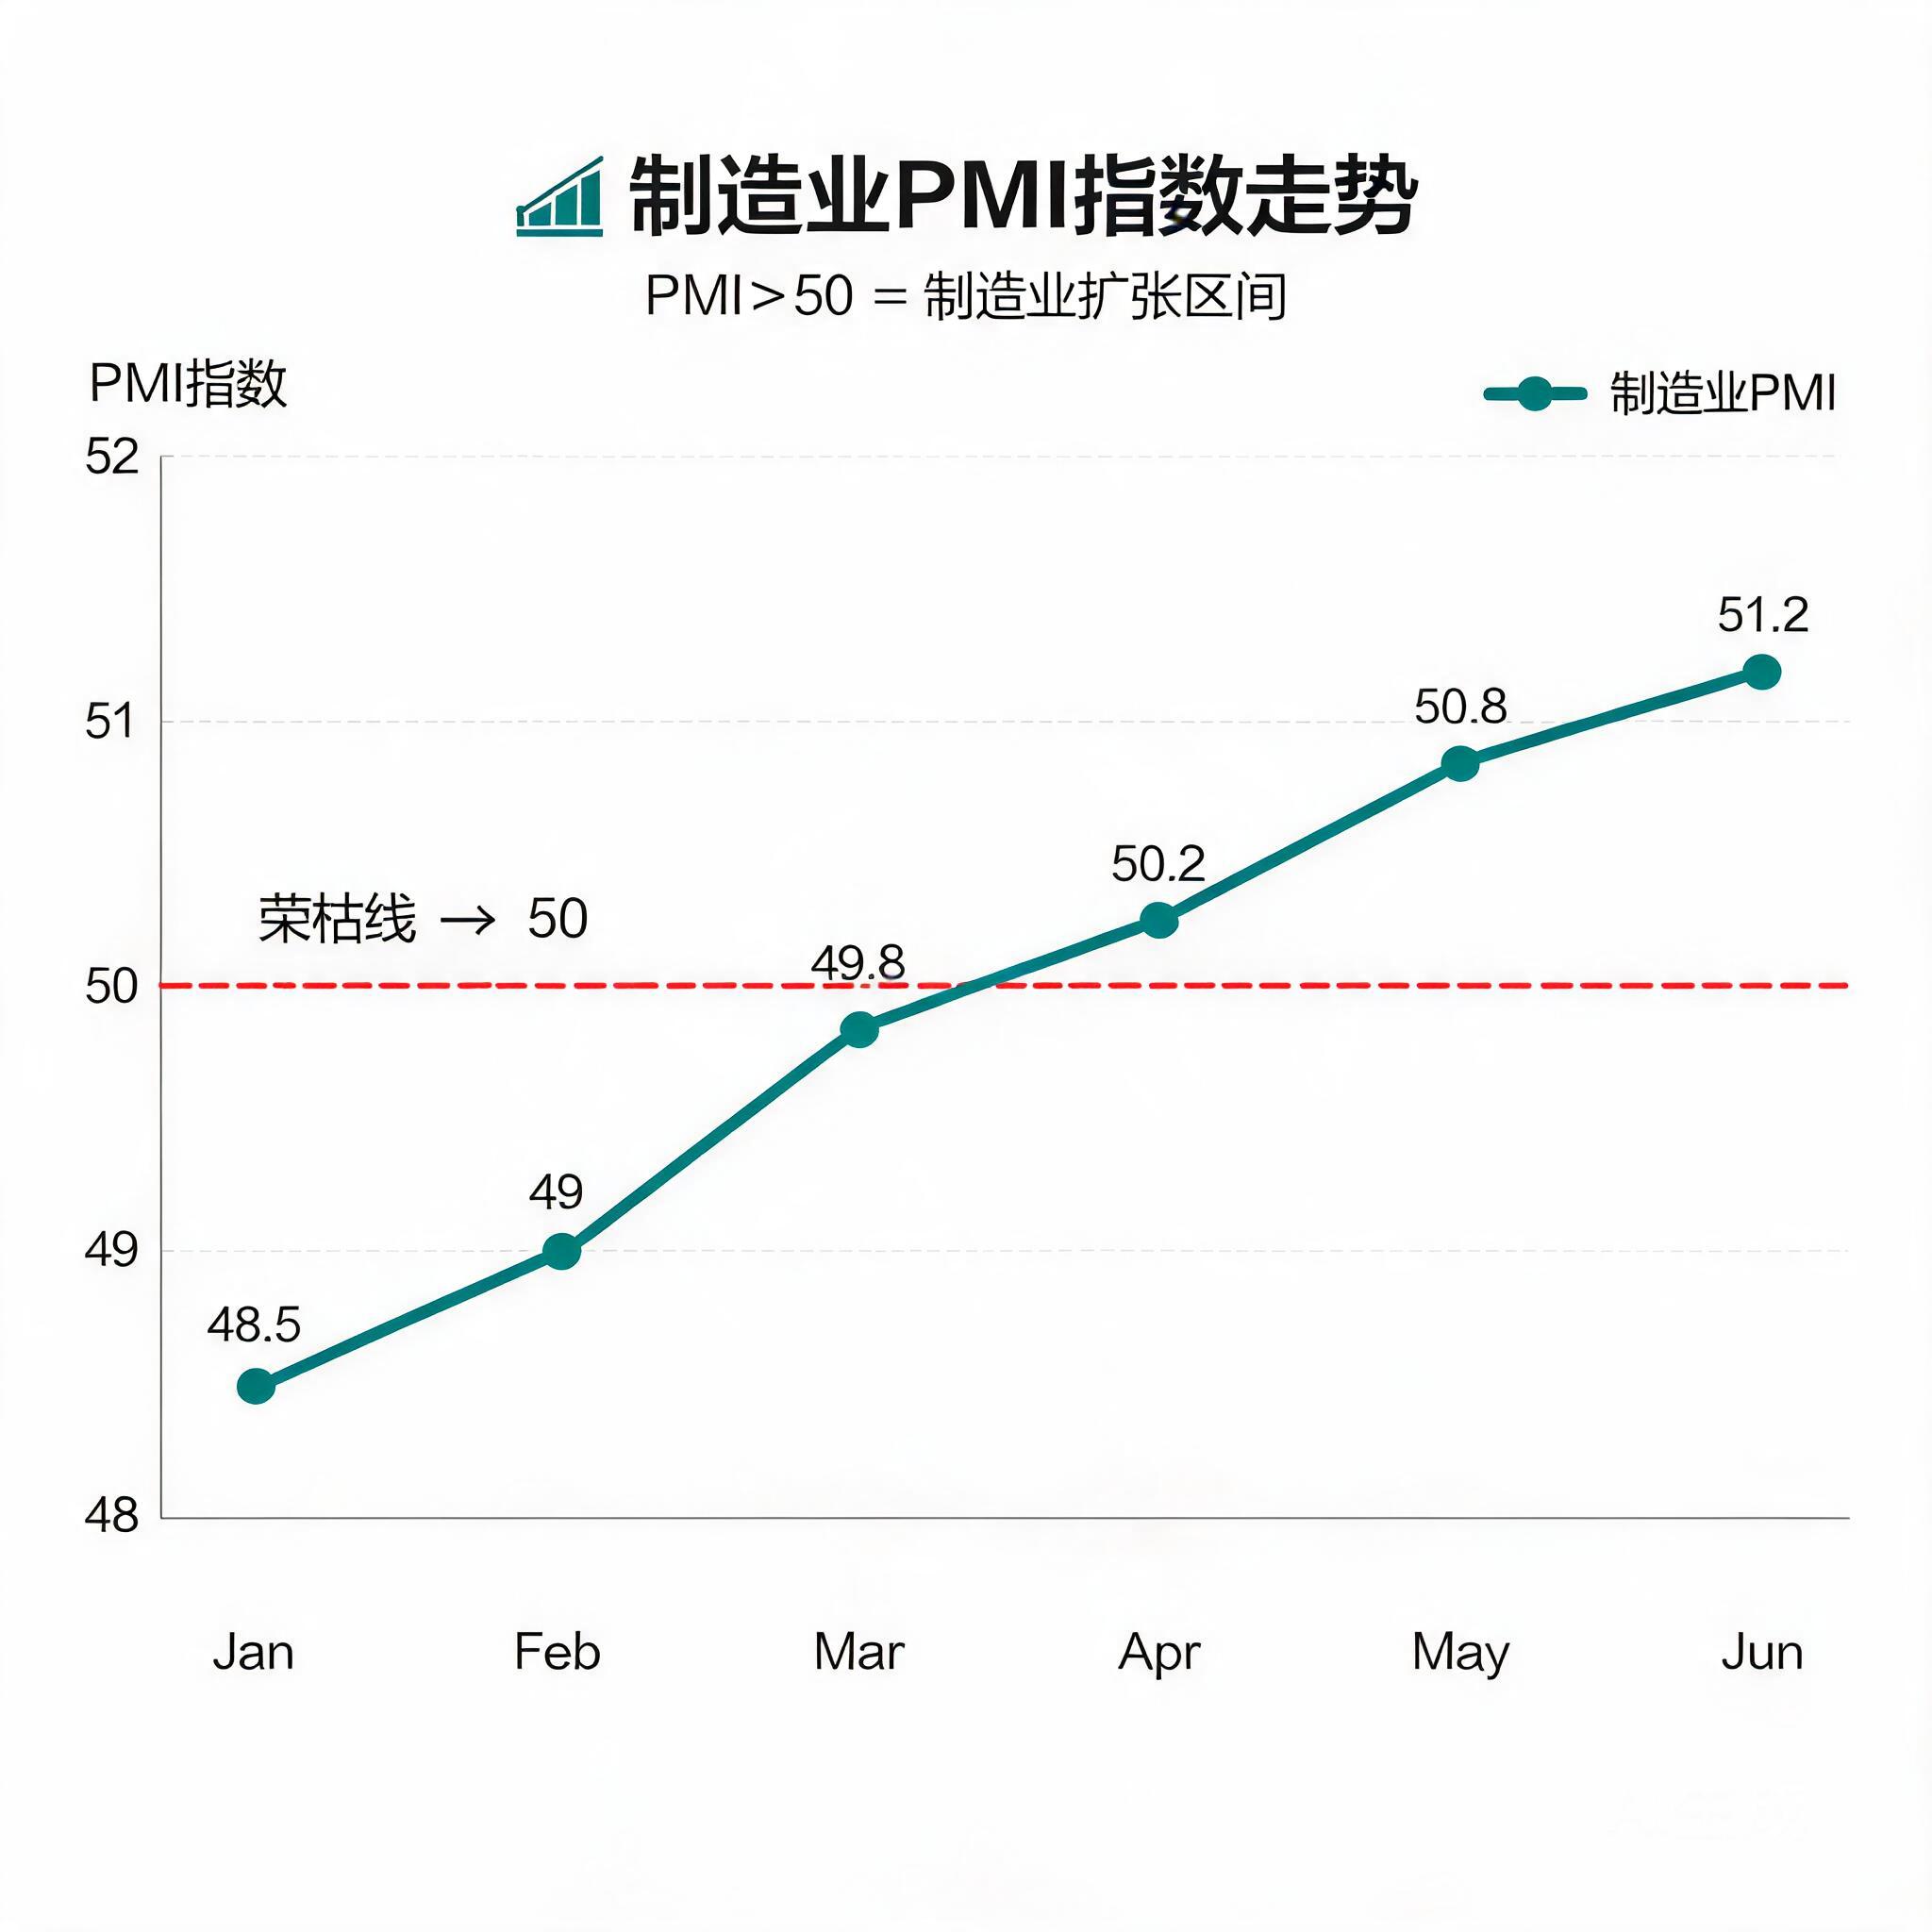
  • 6月PMI数据出炉:制造业延续扩张,经济复苏动能持续增强

    6月PMI数据出炉:制造业延续扩张,经济复苏动能持续增强

    6月PMI超预期落地:经济复苏动能筑牢,三大板块投资机遇浮现

    2026年6月30日,国家统计局最新发布的PMI数据为下半年中国经济开局交出了一份亮眼的“期中答卷”:制造业采购经理指数连续第三个月站稳扩张区间,非制造业商务活动指数保持高位景气,综合PMI产出指数平稳运行,经济恢复向好的基础进一步夯实。这组数据不仅验证了年初以来稳增长政策的落地成效,更为产业升级、就业民生与资本市场注入了清晰的积极信号。

    政策托底显效,复苏动能从“政策拉动”转向“内生增长”

    今年以来,宏观政策始终围绕“扩内需、稳信心、促升级”主线发力:前期降准降息释放的流动性逐步向实体传导,设备更新改造专项再贷款、新型工业化专项补贴持续撬动制造业投资,促消费二十条等政策也持续激活服务消费场景。从PMI数据来看,政策托底的效应已经转化为经济内生增长动力:当前制造业连续扩张、非制造业保持高景气的组合,意味着需求端回暖已经带动生产端跟进,经济复苏从政策驱动的“脉冲式修复”转向供需循环的自主扩张。

    做公司官网、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!

    更值得关注的是结构层面的积极变化:装备制造业、高技术制造业PMI持续高于制造业整体水平,新动能对经济增长的支撑作用已经从“概念”落地为实实在在的景气贡献,说明经济复苏不仅是总量层面的回暖,更是结构层面的优化,高质量发展的底盘正在不断筑牢。

    行业格局分化,传统与新兴都迎来增量空间

    从行业层面看,本次PMI数据传递出两个清晰的利好方向:
    一方面,传统制造业开启暖意复苏。制造业整体扩张直接带动上下游产业链需求回暖:上游原材料行业的开工率随着中下游订单增长持续提升,中游装备制造业的新订单指数已经连续两个月处于55%以上的高景气区间,此前承压的中小制造企业也随着需求扩散,订单边际改善明显。而服务业的高景气更是直接惠及民生:餐饮、文旅、生活服务等接触式服务业保持旺盛活力,带动行业就业吸纳能力显著增强,此前受就业结构调整影响的中低技能劳动者获得了更多就业机会,经济平稳复苏也从整体上托住了就业大盘,为居民收入稳定增长提供了坚实支撑。
    另一方面,产业升级的成效持续显现。高技术制造业景气度持续领跑,说明我国高端化、智能化转型的步伐并未随着经济复苏放缓,反而在需求扩张的支撑下加快推进:新能源装备、集成电路、工业机器人等领域的投资增速持续高于制造业平均水平,技术密集型产业的增长极作用愈发凸显。

    基本面支撑明确,顺周期配置窗口打开

    对于资本市场而言,本次PMI数据彻底打消了前期市场对二季度经济复苏斜率的担忧,为A股提供了清晰的基本面支撑,板块配置也迎来了明确的方向。
    首先,顺周期板块的估值修复空间已经打开。随着制造业需求回暖,上游原材料、中游机械设备、金融等顺周期板块的盈利预期持续上修,当前板块估值仍处于历史分位的较低水平,业绩改善预期带动下的估值修复行情值得关注。其次,高技术制造业、高端装备等新动能板块,本身就是本轮经济复苏中景气度最高的方向,业绩增长的确定性强,长期配置价值进一步凸显。最后,服务消费板块受益于居民就业改善、收入增长,线下消费场景的活跃度有望持续提升,餐饮、文旅、生活服务等板块也将持续受益于消费复苏的红利。

    整体来看,6月PMI数据确认了经济恢复向好的大趋势,无论是民生就业还是产业升级,都呈现出稳中向好的积极变化。随着下半年稳增长政策持续发力,经济复苏的动能还将进一步增强,市场对中国经济的信心也将持续提升。

  • 上周美国最高法院裁定所谓“解放日”对等关税越权违法后,总统特朗普最初设定的全球商品加税10%已于本周二(24日)生效。这对A股有何影响,相关受益个股有哪些?

    特朗普政府新关税取代对A股的影响如何?

    一、核心背景与关键变化 美国最高法院 2 月 20 日以 6:3 裁定特朗普依据《国际紧急经济权力法》(IEEPA)实施的 “对等关税”“芬太尼关税” 越权违法今日头条。特朗普随即援引《1974 年贸易法》第 122 条,宣布自 2 月 24 日起对全球输美商品加征10% 临时关税,次日又将税率上调至15%,为期 150 天今日头条。对中国而言,原针对芬太尼和对等的合计 20% 关税取消,改为全球统一 15%,整体关税负担下降 5 个百分点,这是影响 A 股的核心前提。

    二、对 A 股的整体影响

    (一)短期影响(已兑现) 2 月 24 日 A 股马年首个交易日全线走强,上证指数涨 0.87%,成交 2.2 万亿元。市场呈现 “资源品领涨、AI 概念分化” 的格局,核心驱动来自关税减负预期与地缘风险叠加的滞胀交易逻辑。

    (二)中期影响(三大主线) 表格

    影响方向核心逻辑受益板块受损板块
    关税减负红利中国对美出口综合税率下降 5%,盈利修复预期升温家电、家居、汽车零部件、消费电子无明显直接受损,仅高依赖美国市场且无法转移成本企业承压
    国产替代加速 美国关税壁垒抬升,倒逼核心技术自主可控半导体设备、医药设备、高端材料 依赖美国进口核心部件的制造业
    资源品避险关税引发通胀预期,叠加地缘风险,强化滞胀交易 油气、有色、磷化工、培育钻石高估值成长板块(短期资金分流)

    三、核心受益个股清单(分板块)

    (一)关税减负直接受益(出口占比高 + 对美税率下降) 表格

    板块受益逻辑核心个股
    家电对美出口占比高,关税从 20% 降至 15%,盈利弹性大美的集团 (000333)、海尔智家 (600690)、格力电器 (000651)
    家居美国是核心出口市场,关税减负直接提升订单利润率顾家家居 (603816)、敏华控股 (01999)、欧派家居 (603833)
    汽车零部件新能源汽车零部件对美出口增长快,关税成本下降拓普集团 (601689)、福耀玻璃 (600660)、旭升集团 (603305)
    消费电子苹果产业链等对美出口占比高,关税压力缓解立讯精密 (002475)、鹏鼎控股 (002938)、蓝思科技 (300433)

    (二)国产替代加速受益(关税壁垒倒逼自主可控) 表格

    板块受益逻辑核心个股
    半导体设备美国限制加剧,关税抬升进口成本,国产设备渗透率提升北方华创 (002371)、中微公司 (688012)、盛美半导体 (688082)
    医药设备进口设备关税上涨,国产替代进程提速联影医疗 (688271)、迈瑞医疗 (300760)、开立医疗 (300633)
    高端材料关键材料进口成本上升,国产替代需求迫切鼎龙股份 (300054)、江丰电子 (300666)、安集科技 (688019)

    (三)资源品与避险受益(通胀预期 + 滞胀交易) 表格

    板块受益逻辑核心个股
    油气开采关税推升能源价格,叠加地缘风险,业绩弹性大中国石油 (601857)、中国石化 (600028)、中海油服 (601808)
    有色金属通胀预期升温,关键矿产避险属性强化洛阳钼业 (603993)、华友钴业 (603799)、紫金矿业 (601899)
    化工品关税推升进口成本,国内供给优势凸显云天化 (600096)、兴发集团 (600141)、万华化学 (600309)
    培育钻石消费升级 + 进口关税成本上升,国产优势扩大力量钻石 (301071)、中兵红箭 (000519)、黄河旋风 (600172)

    四、风险提示 政策不确定性:15% 关税为期仅 150 天,后续可能因贸易谈判调整,或针对中国启动 301 调查加征额外关税。 成本转移能力:部分出口企业可能因美国进口商压价,无法完全享受关税减负红利。 全球需求萎缩:关税政策可能引发全球贸易保护主义升级,抑制整体出口需求。

    以上信息分享,据此投资风险自负!

做公司官网、、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!