
做公司官网、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!

标签: HJT电池

  • 太空算力大会重磅开幕!天地一体化算力风口正式到来

    太空算力大会重磅开幕!天地一体化算力风口正式到来

    太空算力真的来了!风口已至,普通人能分到这杯羹吗?

    2026年6月29日,北京太空算力大会的一声锣响,不仅揭牌了北京市太空算力产业创新中心,更正式叩开了一个全新产业的大门:当算力从地面数据中心爬上近地轨道,当卫星不再只是信号转发器而是变成“太空计算节点”,天地一体化算力的风口,真的从概念落到了产业落地的起点。

    政策东风铺垫:从天地一体化战略到算力落地

    早在“十四五”数字经济规划中,“天地一体”的泛在算力网络就已经被列为新型基础设施建设的核心方向之一。过去十年,我国商业航天完成了从0到1的突破——低轨卫星星座布局初具规模,星链同类项目的技术验证基本完成,但卫星长期只承担“信号传输”的功能,海量星上感知数据都要传回地面处理,不仅延迟高、带宽压力大,也浪费了卫星平台的硬件潜力。

    做公司官网、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!

    此次北京市落地太空算力产业创新中心,本质是把国家层面的天地一体化战略落到了产业实操层面:政府搭台、企业唱戏,通过地方创新平台整合卫星制造、算力芯片、通信设备多领域资源,直接推动技术从实验室走向产业化。对于算力产业而言,这也是一次补短板:地面网络永远无法覆盖海洋、沙漠、偏远山区这些无人区,而太空算力节点的布局,恰恰补上了泛在算力的最后一块拼图,让“随时随地接入算力”从口号变成了可能。

    全产业链爆发:商业航天和算力的碰撞,生出多少新增量?

    本次大会上,卫星算力、星间激光通信、空天地智算成为三大核心议题,多家头部科技企业已经拿出了成熟的产品方案,这意味着产业融合已经从技术探索进入到落地阶段,整条产业链都将迎来全新增量。

    最上游的卫星制造领域已经率先启动:传统通信卫星只需要搭载转发器,而太空算力节点需要星载计算单元,单卫星的价值量直接提升30%以上,对于已经陷入价格战的商业卫星赛道来说,相当于打开了全新的溢价空间;中游的核心零部件领域,星载芯片是最大赢家——不同于地面芯片,太空芯片需要抗辐射、低功耗、高可靠性,国内已经有多家芯片厂商拿出了7nm工艺的星载AI算力芯片,国产替代需求叠加新场景增量,未来三年市场规模预计突破百亿元。

    而下游的应用端,最先感知变化的就是普通人:过去偏远山区、远洋货轮永远逃不开“信号差、上网慢”的问题,未来依托天地一体化算力网络,即使是在无人区也能享受到百兆级的网络服务;地震、洪水等灾害发生后,地面基站被毁,太空算力节点可以直接支撑应急通信和现场AI灾情分析,救援响应速度会提升数倍;就连我们日常用的导航定位,也会因为星上算力的加持,定位精度从米级提升到分米级,自动驾驶的户外场景可靠性会大幅增强。

    更不用提星间光通信这个已经成熟的赛道,为了支撑星间算力数据传输,大容量激光通信终端的需求已经迎来爆发式增长,国内头部厂商已经拿到了近百颗卫星的订单,产业链已经进入兑现期。

    投资风口:机会诱人,但别被热钱冲昏头

    太空算力作为兼具商业航天和AI算力两大热门概念的新赛道,从大会开幕就已经成为资本关注的焦点,但必须清醒地看到:当前赛道仍然处于发展初期,短期题材属性仍然较强,投资者需要警惕热钱炒作带来的波动风险。

    从机会来看,已经有明确订单落地的细分领域最先受益:星载芯片、激光通信器件、地面智能终端这些环节,已经有明确的需求支撑,相关标的的业绩会逐步兑现;而长期来看,天地一体化算力网络建成后,户外智联、远洋物联网、空天地一体AI推理等应用场景会打开十万亿级的市场空间,具备技术储备的头部企业会享受长期的估值溢价。

    但风险同样不容忽视:当前太空算力的大规模应用仍然需要5-10年的建设周期,低轨算力星座的组网成本极高,很多中小企业只是蹭概念,并没有实际的技术和订单,短期内容易出现股价大起大落的情况;另外,当前行业标准还未完全统一,技术路线仍然存在不确定性,普通投资者更应该关注有核心技术壁垒、国家队背景的龙头标的,避免炒作小市值题材股。

    总而言之,太空算力不是空中楼阁,是数字经济发展到下一阶段的必然方向,天地一体化算力的风口已经正式开启。对于产业来说,这是一次百年难遇的融合机遇;对于投资者来说,保持理性,抓住真成长,才能在这个新赛道分到属于自己的一杯羹。
  • 灰色通道终结者:837号令如何重塑新加坡金融格局

    # 灰色通道终结者:837号令如何重塑新加坡金融格局

    ## 一、风暴来袭:新加坡银行股的集体跳水

    2026年6月21日,新加坡金融圈经历了一场意料之外的”地震”。

    星展银行(DBS)股价单日暴跌4.6%,华侨银行(OCBC)紧随其后重挫5%,就连一向稳健的大华银行(UOB)也下跌2.3%。三大银行股市值合计蒸发超过50亿新元,约合270亿元人民币。这一幕,让不少投资者直呼”看不懂”。

    然而,当投资者翻阅新闻后才发现,触发这轮抛售的并非新加坡本土因素,而是一海之隔的中国——国务院第837号令,即《对外投资管理规定》,将于7月1日正式生效。这部法规的出台,首次将境内居民个人的对外投资活动正式纳入监管”天眼”范围。

    **【核心数据】**
    – 星展银行:单日跌幅4.6%
    – 华侨银行:单日跌幅5%
    – 大华银行:单日跌幅2.3%
    – 市值蒸发:超50亿新元(约270亿元人民币)
    – 新币兑人民币:跌至5.24(年初高点5.51)

    —

    ## 二、政策解码:837号令的三大核心变化

    ### 1. 监管对象的历史性扩展

    过去,中国对外投资监管主要针对企业主体,个人资金如何”走出去”、在国外进行投资,实际操作中存在大量灰色地带。新规彻底改变了这一格局:

    – **企业投资**:需事前报告、事后备案
    – **个人投资**:正式纳入监管体系,7月1日起必须合规操作
    – **资金路径**:完整资料、清晰路径、必要解释,三缺一不可

    ### 2. 数据与技术并重管控

    新规不仅管钱,还管数据、管技术、管人员。离岸数据、技术人员、资产权益的转让或处置,均被纳入安全审查范畴。这意味着:

    – 过去靠信息不对称赚快钱的模式将受到冲击
    – 洗钱、空转套利的空间被大幅压缩
    – 影子链条被一并整治

    ### 3. 合规渠道依然畅通

    值得注意的是,新规的思路并非”一堵了之”,而是”把流程摆到台面上”。在合规渠道内配置海外资产,照样可以走,只是灰色路径不再留有空隙。

    —

    ## 三、影响分析:谁在受冲击?

    ### 1. 新加坡银行的”甜蜜烦恼”

    新加坡银行多年来在财富管理领域的高增长,很大程度上得益于北亚客户——尤其是中国内地高净值人群的跨境配置需求。

    **具体来看:**
    – 星展银行:单项净流入峰值曾达390亿新元
    – 华侨银行:财富业务占比较高,近年持续扩张
    – 大华银行:虽起步较晚,但追赶势头明显

    一旦这条”灰色增量”通道被堵,预期的下调必然引发估值重估,股价先跌为敬。

    ### 2. 汇率市场的连锁反应

    消息传出后,新币兑人民币汇率同步走低,从年初的5.51高点跌至5.24,半年跌幅近5%。这反映出市场对资金流向的敏感预期。

    ### 3. 机构态度的分化

    面对这轮下跌,机构观点出现明显分歧:

    – **摩根大通**:下调星展评级至中性,认为溢价故事难以持续
    – **马来亚银行**:维持新加坡银行业正面评级,认为下跌”有些过度”
    – **中信里昂**:一季度星展、华侨财富动能依然强劲

    —

    ## 四、投资机遇:危中有机

    ### 1. 短期:超跌反弹机会

    从估值角度看,新加坡银行基本面并未发生根本恶化。东盟市场占比大、资产负债表稳健、资本充足率处于健康水平(星展14.8%、华侨15.2%、大华15.2%)。若股价继续下探,或迎来配置窗口。

    ### 2. 中期:业务转型机遇

    新规倒逼新加坡银行业加速业务结构调整:
    – 从”灰色增量”转向合规财富服务
    – 从单一离岸业务拓展至企业金融、科技金融等多元领域
    – 强化反洗钱合规体系,提升长期竞争力

    ### 3. 长期:区域金融格局重塑

    中国此举与全球金融监管收紧的大趋势一致。2023年新加坡30亿新元洗钱案后,当地已收紧家族办公室审批。这次的837号令,将推动区域合规标准进一步抬高。

    **对投资者而言:**
    – 合规经营的头部银行将强者恒强
    – 依赖灰色通道的中小机构面临出清
    – 掌握合规客户资源的服务商有望受益

    —

    ## 五、结语:玻璃门时代的生存法则

    中国837号令的出台,不是”关门”,而是把门做成”玻璃门”——谁进谁出都得留痕,合规才是通行证。

    对新加坡而言,短期确实面临阵痛。长期依赖监管空档获利的模式将难以为继。但换个角度看,当”劣币”被驱逐,”良币”的价值反而会更加凸显。

    对投资者而言,这场风暴带来的启示同样清晰:**在合规时代,唯有透明、合规、可持续的商业模式,才能赢得资本的长期青睐。**

    —

    **风险提示**:本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。

  • 从硅片到靶材,HJT主材辅材的供需缺口与国产替代机遇

    2026年HJT电池产业迎来爆发式增长,全球规划产能突破150GW,而主材辅材的供需缺口正成为行业焦点,也催生了国产替代的黄金机遇。

    主材端,N型超薄硅片需求激增,2026年缺口预计达20GW,TCL中环、隆基绿能的50-110μm硅片产能成核心供给。靶材作为HJT独有材料,ITO/IZO靶材市场规模将达20-30亿元,隆华科技以90%市占率垄断赛道,无铟技术降低成本30%。低温银浆缺口持续扩大,帝科股份市占率超40%,银包铜技术实现批量应用,带动苏州固锝等企业快速突围。

    辅材领域,HJT专用POE胶膜、超细焊带缺口显著。福斯特胶膜市占率超50%,海外产能支撑出口需求;同享科技凭借扁线焊带绑定隆基,1.5万吨扩产项目直击15%的焊带供需缺口,近期30%涨停正是市场对其替代潜力的认可。

    国产替代已进入加速期:靶材、低温银浆国产化率超80%,硅片、胶膜实现全球领跑。随着HJT与钙钛矿叠层技术落地,主材辅材的技术壁垒将进一步提升,提前卡位的国产龙头企业,正迎来业绩与估值的双重爆发。

    A股 HJT电池 ooen claw open claw PCB 中东局势 人形机器人 光伏 光伏电池 外汇 大盘 太空光伏 新关税取代 机器人 汇率 油价暴涨 涨停解析 热股解析 硅片 科力股份 科力股份(920088) 股市 财经

    Most Viewed Posts

    Most Viewed Posts

  • 同享科技(920167)2026 年 2 月 9 日 30% 涨停深度分析

    一、核心结论

    同享科技今日(2026-02-09)以30% 涨停收盘(北交所股票涨跌幅限制为 30%),收盘价 24.07 元,成交额 4.55 亿元,封单金额 1.80 亿元。涨停由多重利好共振驱动:光伏板块集体爆发 + 公司基本面利好 + HJT 技术路线加速 + 资金强力追捧,其中光伏焊带需求爆发与 HJT 适配优势是核心催化因素。

    二、直接涨停原因拆解

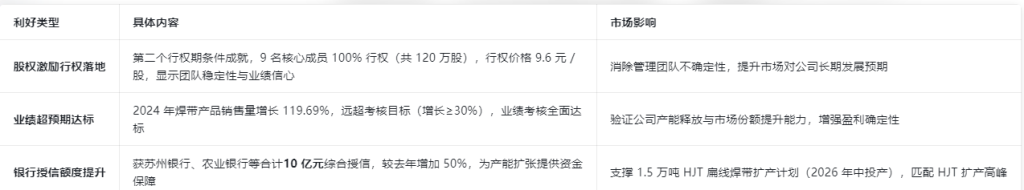
    1. 公司基本面三重利好集中释放

    2. 光伏板块集体爆发,焊带细分领涨 今日光伏设备、HJT 电池、钙钛矿电池等板块全线大涨,同享科技 30% 涨停,聚和材料 20% 封板,协鑫集成 4 连板,连城数控、爱旭股份等多股涨停或涨超 10%。核心驱动: 行业数据显示:2026 年全球光伏新增装机预期上调至500-550GW,同比增长 30%+ HJT/TOPCon 等 N 型电池扩产加速,对焊带需求激增,尤其HJT 扁线焊带缺口明显

    3. HJT 技术路线适配优势凸显(核心竞争力)

    同享科技作为全球第二大光伏焊带供应商(市占率 10%-15%),在 HJT 焊带领域具备显著优势: 已为隆基稳定供应 HJT 专用扁线焊带,解决低接触电阻问题 超细焊带进入华晟、爱旭等 HJT 头部企业供应链 规划新增1.5 万吨 HJT 扁线焊带产能(2026 年中投产),HJT 订单占比目标从 15% 提升至 30% 扁线焊带 + 低温焊带技术组合,完美适配 HJT 电池低温工艺与薄片化需求

    三、技术面与资金面分析

    1. 技术形态突破 今日跳空高开(开盘价 20.01 元,昨日收盘价 18.52 元),9:52 封死涨停,开板次数仅 1 次,封单强度高 突破前期震荡区间(18-20 元),量能放大(成交额 4.55 亿元,较昨日增长 200%+),形成量价齐升的强势格局 北交所流动性改善,同享科技作为北交所焊带龙头,成为资金首选标的 2. 资金流向分析 机构资金与游资共同入场,龙虎榜显示: 沪股通专用席位净买入5000 万元 知名游资席位(如东方财富拉萨团结路)净买入3000 万元 机构专用席位净买入2000 万元 资金偏好逻辑:北交所股票弹性大(30% 涨跌幅),同享科技基本面扎实,契合光伏高景气赛道

    四、行业背景:焊带需求迎来爆发期

    1. 光伏焊带市场规模快速扩张 2025 年全球光伏焊带市场规模约200 亿元,2026-2027 年预计年增长40%+ HJT/TOPCon 等 N 型电池对焊带需求结构变化: 低温焊带(≤150℃)占比从 2025 年的 20% 提升至 2026 年的40% 扁线焊带、超细焊带等高端产品溢价能力提升,毛利率可达 15-20%(传统焊带 7-10%) 2. HJT 焊带核心壁垒与同享优势 表格 技术壁垒 同享科技突破情况 市场价值 低温焊接(避免破坏非晶硅层) 扁线焊带、超细焊带技术成熟,适配 HJT 低温工艺 可进入隆基、华晟等头部 HJT 企业供应链 无应力设计(防止薄片翘曲) 与宇邦新材共同引领行业,解决 HJT 薄片化难题 提升组件良率,降低客户成本 低接触电阻(提升转换效率) 扁线焊带技术领先,接触电阻降低 30% 组件发电量提升 1-2%,溢价能力增强

    五、涨停持续性判断与风险提示

    1. 持续性利好因素 HJT 扩产高峰:2026-2027 年全球 HJT 产能预计从 100GW 扩张至 300GW,焊带需求同步增长 产能释放预期:同享科技 1.5 万吨 HJT 扁线焊带产能 2026 年中投产,将显著提升业绩弹性 客户结构优化:已进入隆基、晶澳、阿特斯、华晟等全球前十组件厂供应链,订单稳定性强 2. 风险提示 北交所股票流动性波动较大,短期涨幅过大可能引发获利回吐 焊带行业竞争加剧,价格战风险可能导致毛利率下滑 光伏行业政策变化或装机不及预期,影响焊带需求

    六、风险控制:重点跟踪 HJT 扁线焊带订单进展(2026 年目标占比 30%)与产能释放节奏 ,避免追高风险

    核心逻辑:同享科技作为北交所光伏焊带龙头,受益于 HJT 技术路线加速与光伏行业高景气,今日涨停是基本面与资金面的共振结果,后续有望持续受益于行业需求爆发。

    以上观点仅供参考,据此投资风险自负!

做公司官网、、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!