
做公司官网、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!

标签: 太空光伏

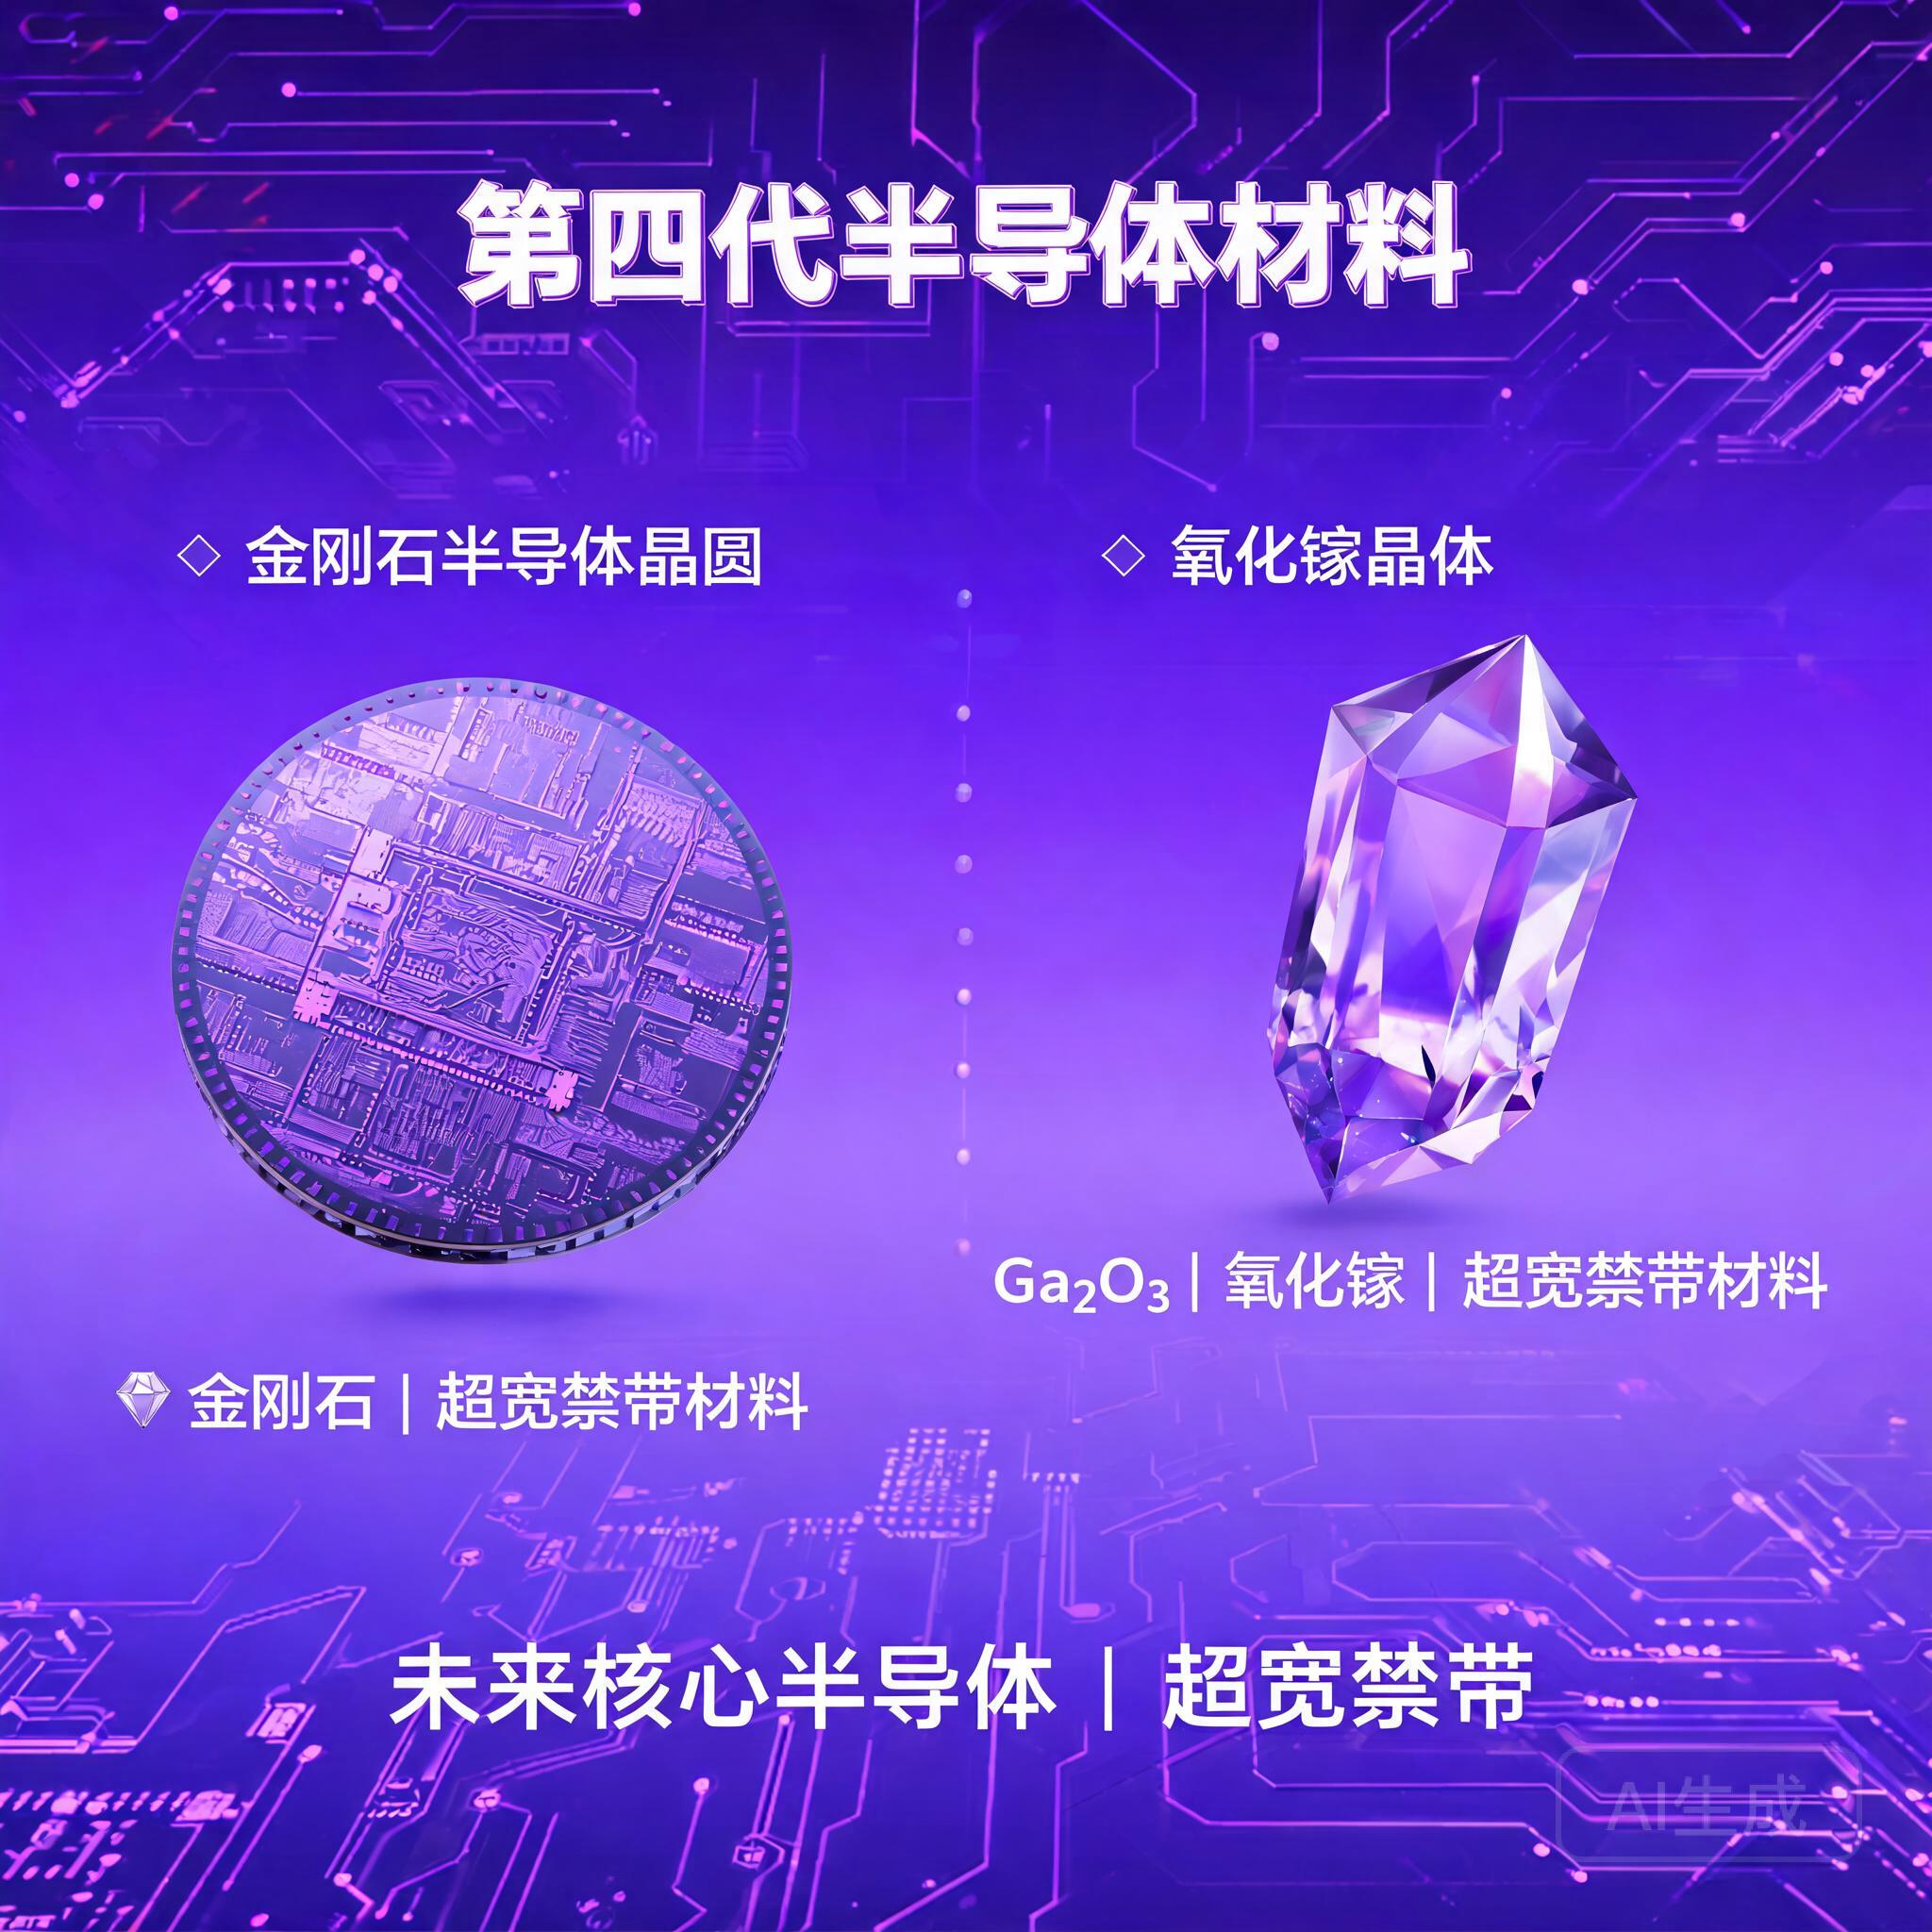
  • 国内首个第四代半导体材料全产业链项目落地郑州,AI算力散热迎核心突破

    国内首个第四代半导体材料全产业链项目落地郑州,AI算力散热迎核心突破

    破局“卡脖子”!国内首个第四代半导体全产业链落地郑州,赛道风口已至?

    2026年7月,国内半导体产业迎来标志性节点:国内首个覆盖氧化镓、金刚石等超宽禁带材料的第四代半导体全产业链项目正式落地郑州高新区。不同于以往单一环节的技术突破,这次项目从材料生长、器件加工到下游应用实现全链条打通,不仅打破了海外对核心超宽禁带材料的技术垄断,更给AI算力、新能源汽车、特高压电网三大万亿赛道注入了新的增长动能。

    技术底色:为什么第四代半导体是下一代产业的“刚需底座”?

    要理解这个项目的分量,首先要理清半导体材料的代际逻辑:第一代硅基材料支撑了电力电子产业的起步,第二代砷化镓、氮化镓撑起了射频通信领域,第三代碳化硅已经在新能源车功率器件领域实现商业化落地,而以金刚石、氧化镓为代表的第四代超宽禁带半导体,才是真正适配下一代高功率场景的核心材料。

    做公司官网、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!

    和前几代产品相比,第四代半导体的性能优势堪称降维打击:禁带宽度是硅的3倍以上、击穿场强是碳化硅的2-4倍,天生具备耐高压、耐高温、低损耗的特性。更关键的是,金刚石是目前已知导热性最好的半导体材料,氧化镓可以通过低成本熔体法生长大尺寸单晶,量产成本比碳化硅低30%以上。这些特性恰好命中当前产业的核心痛点:AI大模型训练需要高功率GPU,散热瓶颈已经成为算力提升的最大障碍;新能源汽车的800V高压平台需要更低损耗的功率器件;特高压电网的高压转换环节需要耐高温的核心部件——第四代半导体的成熟,刚好补上了这些领域的最后一块短板。

    行业重构:全产业链落地打破“卡脖子”,重构产业分工格局

    在此之前,国内第四代半导体产业一直停留在实验室研发或者单一材料环节量产,核心衬底技术长期被海外企业垄断,下游器件厂商需要高价进口材料,整个产业发展被“卡着脖子”。郑州项目最大的突破,就是实现了从核心材料自主研发到全链条量产的打通:依托国内科研机构多年在金刚石、氧化镓领域的技术积累,项目已经突破了大尺寸氧化镓单晶生长、高纯度金刚石制备等核心工艺,解决了长期困扰行业的良率偏低、成本高企的问题。

    全产业链落地带来的行业变化是深层次的:一方面,下游应用厂商不用再依赖海外进口材料,供应链安全性大幅提升,同时材料成本的下降也会加速第四代半导体的商业化渗透——此前因为价格过高只能应用于航天军工领域的材料,未来可以快速下放到消费级工业领域;另一方面,全产业链集聚也会带动国内配套产业的发展,拉动衬底加工设备、外延生长、器件制造等环节的技术迭代,形成“材料突破-成本下降-应用放量-技术升级”的正向循环。对于郑州本地来说,这个项目也会逐步形成千亿级的第四代半导体产业集群,改变国内半导体产业“沿海集中、中西部薄弱”的布局,形成新的产业增长极。

    赛道机会:资本抢滩核心环节,关注三大投资方向

    随着全产业链项目的落地,第四代半导体赛道已经从“技术研发期”进入“商业化放量期”,投资窗口已经打开。从当前产业节奏来看,三个细分方向的机会最为明确:

    第一是核心材料环节,全产业链量产首先带动的是金刚石导热衬底和氧化镓单晶的需求,率先突破良率技术、绑定下游头部客户的材料企业会优先享受行业增长红利;第二是上游设备环节,第四代半导体的生长和加工对设备有特殊要求,比如大尺寸单晶生长炉、高精密切割设备,率先实现国产替代的设备厂商会率先受益;第三是下游应用环节,AI算力散热、新能源汽车功率器件、特高压电网这三大场景已经有明确的刚需,提前布局第四代半导体器件研发的应用厂商,将获得差异化竞争优势。

    当然,我们也需要理性看待产业发展:第四代半导体的大规模商业化仍需要3-5年的培育期,良率提升、成本下降仍有过程,但郑州项目的落地已经给行业打下了坚实的基础。站在AI和新能源双驱动的产业变革节点,这个国内首个全产业链项目,无疑是中国半导体产业向高端材料突破的标志性一步,未来的增长空间值得期待。
  • 295亿科创板第二大IPO落地,存储芯片国产替代再提速

    295亿科创板第二大IPO落地,存储芯片国产替代再提速

    295亿巨无霸IPO落地:国产存储替代跑出加速度,全产业链迎来红利爆发

    2026年6月29日,科创板迎来成立以来第二大IPO项目:国内DRAM龙头长鑫科技IPO获准注册,拟募资295亿元的扩产计划正式落地。这条消息不仅搅动了半导体板块的投资情绪,更标志着我国存储芯片国产替代战略从“突破封锁”进入到“规模放量”的全新阶段,多重红利正在沿着产业链快速传导。

    政策端:国产替代战略落地的标志性节点

    存储芯片是全球规模最大的半导体细分赛道,也是我国半导体产业对外依存度最高的领域之一。过去十年,全球DRAM市场长期被三星、SK海力士、美光三大海外巨头垄断,国内下游电子厂商不仅要承受周期性缺货涨价的冲击,更面临供应链被卡脖子的风险。

    在国家“十四五”集成电路产业推进规划以及大基金长期资本支持下,长鑫、长江存储等本土存储厂商先后实现技术突破,完成从0到1的跨越。此次长鑫295亿元IPO募资,正是国产替代战略从技术验证走向产能扩张的标志性事件——募资将全部用于17nm DRAM产能扩容、先进工艺研发,预计新增产能将满足国内近两成的主流移动端存储需求,进一步夯实本土存储的供给底盘。更值得关注的是,苹果传出游说采购长鑫存储芯片的消息,本质上是海外终端厂商对国产存储技术能力、成本优势的认可,意味着国产存储已经从“本土替补”升级为全球供应链的核心备选,国产替代的速度远超市场预期。

    产业端:全产业链迎来需求爆发红利

    长鑫的大规模扩产,带来的绝不仅仅是本土存储供给的增加,更是对上游设备、材料以及下游封测全产业链的需求拉动。存储产线是半导体领域复杂度最高、资本开支最大的项目,295亿元募资中,超过七成将用于设备采购与厂房建设,本土半导体设备厂商已经在刻蚀机、薄膜沉积、清洗设备等环节实现突破,将直接受益于大规模扩产订单;光刻胶、电子特气、大硅片等本土材料厂商,也将获得更多本土先进产线的验证机会,加速国产替代进程。

    与此同时,本轮长鑫扩产刚好踩中全球AI算力爆发的风口。AI大模型训练、推理需要海量的高带宽内存(HBM)与大容量存储芯片,全球存储市场已经进入量价齐升的景气周期,TrendForce此前预测2026年全球DRAM市场规模将同比增长超25%,需求缺口持续存在。长鑫的产能释放,一方面填补了全球供给缺口,另一方面也彻底改变了全球存储市场的定价规则:过去海外巨头依靠产能控制周期性涨价,本土供给增加后,国内手机、PC、固态硬盘厂商获得了稳定的本土供给,缺货涨价现象将逐步减少,最终传导到消费端,就是数码产品价格长期更可控,普通消费者也能直接享受到产业升级的红利。

    除此之外,本土存储产业的壮大也将创造大量高端研发、制造岗位,拉动国内高端制造业就业质量升级,为半导体产业留住更多本土人才,形成产业发展的正向循环。

    投资端:沿着产业链挖掘确定性机会

    从投资角度看,长鑫IPO落地开启了存储国产替代的第二轮行情,确定性机会集中在三个环节:第一是上游半导体设备,尤其是已经进入长鑫供应链的刻蚀、薄膜沉积、清洗设备厂商,将直接获得大规模订单增长;第二是上游半导体材料,大硅片、光刻胶、电子特气等环节的本土龙头,将受益于本土存储产线的放量,渗透率快速提升;第三是本土封测厂商,先进存储封装对SiP、Flip Chip等先进封装需求旺盛,绑定头部存储客户的封测企业业绩增长确定性较强。

    需要注意的是,存储行业本身具有较强的周期性,投资者需避开估值过高的题材标的,重点关注已经进入核心供应链、具备技术竞争力的优质企业。

    整体来看,长鑫295亿IPO是我国存储产业发展的里程碑事件,国产替代的红利正在从存储芯片环节向全产业链扩散,这不仅会夯实我国半导体产业的自主可控底盘,更会为全球半导体产业链注入新的稳定性。(全文约980字)

  • 印尼对华”过河拆桥”:500亿投资背后的产业博弈与中方警告

    # 印尼对华”过河拆桥”:500亿投资背后的产业博弈与中方警告

    ## 一、事件背景:中印尼镍产业合作的黄金时代与裂痕

    2026年6月,一封来自中国驻印尼使馆的外交信函被英国《金融时报》曝光,引发全球关注。这封信函的措辞之直接、警告之严厉,在中印尼外交史上实属罕见。信中明确指出,印尼近期的镍产业政策已导致部分项目生产成本暴涨近200%,威胁到约500亿美元投资项目的正常运营,波及整个产业链约40万个就业岗位。

    这场风波的根源,要从十年前说起。彼时,印尼坐拥全球四成以上的镍储量,却因红土镍矿品位极低、开采难度大,被国际矿企视为”鸡肋”。是中国资本改写了这一切。青山控股、华友钴业等中国企业带着成熟的冶炼技术和巨额资金进入印尼,硬生生将这个原材料出口国,打造成为掌控全球三分之二精炼镍供应的产业巨头。2025年,中国内地及香港对印尼的直接投资高达181亿美元,2026年第一季度也有49亿美元。然而,新总统普拉博沃上台后,情况急转直下。

    ## 二、政策变脸:印尼三招组合拳重挫中资企业

    2026年,印尼政府连出三招”组合拳”,将中资企业逼入困境。

    **第一招:配额大砍,供需失衡。** 2026年1月,印尼将全年镍矿开采总配额从2025年的3.79亿吨直接砍至2.5亿至2.7亿吨,降幅超过34%。而中资最集中的韦达湾矿区更是从4200万吨骤降至1200万吨,降幅超过70%。更令人头疼的是,审批周期从三年一审改为年度审批,企业每年都要重新跑手续,根本无法做长期生产规划。

    **第二招:成本暴涨,定价新规。** 4月15日,印尼能矿部修订镍矿基准定价公式(HPM),不仅将低品位镍矿的计税基准上调,还首次对伴生的钴、铁、铬等金属单独征税。据测算,新规将导致电池级镍产品生产成本暴涨近200%,彻底侵蚀企业的利润空间。

    **第三招:资金冻结,销售管控。** 5月20日发布的2026年第24号政府条例要求,大部分自然资源出口商将出口收入的100%存入印尼国有银行,留存期限至少12个月。同时,印尼对煤炭、棕榈油、铁合金等所有自然资源出口实施”单一通道”出口机制,本质上是变相统购统销,严重限制了企业的经营自主权。

    ## 三、博弈本质:资源民族主义与产业控制权之争

    表面上看,这是商业利益的冲突;实质上,这是资源民族主义与全球产业链合作的深层矛盾。印尼尝到了甜头——通过中资建设,印尼已经成为全球镍王——但现在想独享更多蛋糕。据Mysteel测算,2026年印尼镍矿总需求约3.2至3.3亿吨,而配额仅2.6至2.7亿吨,供需缺口达5000万至7000万吨。

    更深层的博弈在于产业链控制权。印尼不再满足于初级资源出口国地位,希望通过配额、定价、外汇等政策杠杆,将更多产业链利润留在国内。这本无可厚非,但”朝令夕改”的政策环境正在透支印尼的营商信誉。印尼中国商会在5月向总统普拉博沃递交联名信,青山、华友、邦普等行业龙头联名签字,措辞严厉地警告”营商环境恶化或引发资本外流”。

    ## 四、投资启示:风险与机遇并存

    对于中国企业和投资者而言,这场博弈提供了重要的启示与机遇。

    **短期风险需高度关注。** 在印尼有镍产业布局的上市公司(如华友钴业、格林美、洛阳钼业等)短期将面临成本压力和经营不确定性。建议密切关注各企业的应对策略和受影响程度评估。

    **长期格局或迎来重塑。** 如果印尼政策持续收紧,全球镍供应格局将发生变化。一方面,印尼本土企业受配额限制难以完全填补中资撤出后的产能空缺;另一方面,中国企业可能将投资转向澳大利亚、菲律宾、新喀里多尼亚等镍资源国。这反而可能为中国资本开辟新的投资战场。

    **产业链安全是核心议题。** 这场博弈再次凸显了关键矿产供应链的战略性价值。中国作为全球最大的镍消费国(主要用于不锈钢和新能源汽车电池),必须加快构建多元化的资源供应体系。非洲、拉美等地区的镍矿资源值得更多战略布局。

    **新能源产业链具备长期价值。** 镍是三元锂电池的核心材料,新能源汽车产业发展趋势不可逆转。短期政策波动不改长期需求增长,镍资源板块在经历调整后仍具备配置价值。

    ## 五、结语:合作共赢才是唯一出路

    一封外交信函,揭开了一场关乎500亿美元投资、40万就业岗位的产业博弈。这不仅是中印尼双边关系的考验,更是全球化时代资源国与资本国如何良性互动的缩影。

    历史一再证明,合作才能共赢,霸凌只会双输。印尼想靠”过河拆桥”独享产业链利润,最终可能两头落空——既失去了中国资本,又破坏了自身营商环境。而对中国来说,这场博弈也是一次压力测试:如何在全球资源竞争中占据主动,如何构建更有韧性的供应链体系,如何在维护海外利益时展现大国智慧。

    真正的答案,或许就藏在这场博弈的走向之中。

    —

    **免责声明**:本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。

  • 从硅片到靶材,HJT主材辅材的供需缺口与国产替代机遇

    2026年HJT电池产业迎来爆发式增长,全球规划产能突破150GW,而主材辅材的供需缺口正成为行业焦点,也催生了国产替代的黄金机遇。

    主材端,N型超薄硅片需求激增,2026年缺口预计达20GW,TCL中环、隆基绿能的50-110μm硅片产能成核心供给。靶材作为HJT独有材料,ITO/IZO靶材市场规模将达20-30亿元,隆华科技以90%市占率垄断赛道,无铟技术降低成本30%。低温银浆缺口持续扩大,帝科股份市占率超40%,银包铜技术实现批量应用,带动苏州固锝等企业快速突围。

    辅材领域,HJT专用POE胶膜、超细焊带缺口显著。福斯特胶膜市占率超50%,海外产能支撑出口需求;同享科技凭借扁线焊带绑定隆基,1.5万吨扩产项目直击15%的焊带供需缺口,近期30%涨停正是市场对其替代潜力的认可。

    国产替代已进入加速期:靶材、低温银浆国产化率超80%,硅片、胶膜实现全球领跑。随着HJT与钙钛矿叠层技术落地,主材辅材的技术壁垒将进一步提升,提前卡位的国产龙头企业,正迎来业绩与估值的双重爆发。

    A股 HJT电池 ooen claw open claw PCB 中东局势 人形机器人 光伏 光伏电池 外汇 大盘 太空光伏 新关税取代 机器人 汇率 油价暴涨 涨停解析 热股解析 硅片 科力股份 科力股份(920088) 股市 财经

    Most Viewed Posts

    Most Viewed Posts

  • 同享科技(920167)2026 年 2 月 9 日 30% 涨停深度分析

    一、核心结论

    同享科技今日(2026-02-09)以30% 涨停收盘(北交所股票涨跌幅限制为 30%),收盘价 24.07 元,成交额 4.55 亿元,封单金额 1.80 亿元。涨停由多重利好共振驱动:光伏板块集体爆发 + 公司基本面利好 + HJT 技术路线加速 + 资金强力追捧,其中光伏焊带需求爆发与 HJT 适配优势是核心催化因素。

    二、直接涨停原因拆解

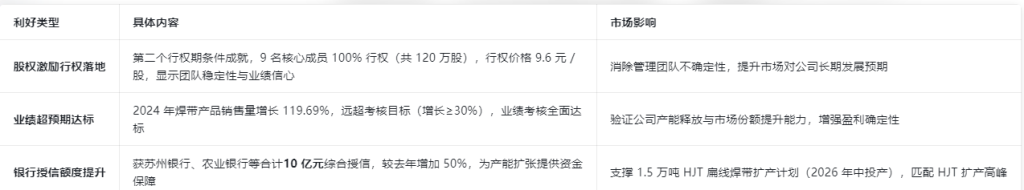
    1. 公司基本面三重利好集中释放

    2. 光伏板块集体爆发,焊带细分领涨 今日光伏设备、HJT 电池、钙钛矿电池等板块全线大涨,同享科技 30% 涨停,聚和材料 20% 封板,协鑫集成 4 连板,连城数控、爱旭股份等多股涨停或涨超 10%。核心驱动: 行业数据显示:2026 年全球光伏新增装机预期上调至500-550GW,同比增长 30%+ HJT/TOPCon 等 N 型电池扩产加速,对焊带需求激增,尤其HJT 扁线焊带缺口明显

    3. HJT 技术路线适配优势凸显(核心竞争力)

    同享科技作为全球第二大光伏焊带供应商(市占率 10%-15%),在 HJT 焊带领域具备显著优势: 已为隆基稳定供应 HJT 专用扁线焊带,解决低接触电阻问题 超细焊带进入华晟、爱旭等 HJT 头部企业供应链 规划新增1.5 万吨 HJT 扁线焊带产能(2026 年中投产),HJT 订单占比目标从 15% 提升至 30% 扁线焊带 + 低温焊带技术组合,完美适配 HJT 电池低温工艺与薄片化需求

    三、技术面与资金面分析

    1. 技术形态突破 今日跳空高开(开盘价 20.01 元,昨日收盘价 18.52 元),9:52 封死涨停,开板次数仅 1 次,封单强度高 突破前期震荡区间(18-20 元),量能放大(成交额 4.55 亿元,较昨日增长 200%+),形成量价齐升的强势格局 北交所流动性改善,同享科技作为北交所焊带龙头,成为资金首选标的 2. 资金流向分析 机构资金与游资共同入场,龙虎榜显示: 沪股通专用席位净买入5000 万元 知名游资席位(如东方财富拉萨团结路)净买入3000 万元 机构专用席位净买入2000 万元 资金偏好逻辑:北交所股票弹性大(30% 涨跌幅),同享科技基本面扎实,契合光伏高景气赛道

    四、行业背景:焊带需求迎来爆发期

    1. 光伏焊带市场规模快速扩张 2025 年全球光伏焊带市场规模约200 亿元,2026-2027 年预计年增长40%+ HJT/TOPCon 等 N 型电池对焊带需求结构变化: 低温焊带(≤150℃)占比从 2025 年的 20% 提升至 2026 年的40% 扁线焊带、超细焊带等高端产品溢价能力提升,毛利率可达 15-20%(传统焊带 7-10%) 2. HJT 焊带核心壁垒与同享优势 表格 技术壁垒 同享科技突破情况 市场价值 低温焊接(避免破坏非晶硅层) 扁线焊带、超细焊带技术成熟,适配 HJT 低温工艺 可进入隆基、华晟等头部 HJT 企业供应链 无应力设计(防止薄片翘曲) 与宇邦新材共同引领行业,解决 HJT 薄片化难题 提升组件良率,降低客户成本 低接触电阻(提升转换效率) 扁线焊带技术领先,接触电阻降低 30% 组件发电量提升 1-2%,溢价能力增强

    五、涨停持续性判断与风险提示

    1. 持续性利好因素 HJT 扩产高峰:2026-2027 年全球 HJT 产能预计从 100GW 扩张至 300GW,焊带需求同步增长 产能释放预期:同享科技 1.5 万吨 HJT 扁线焊带产能 2026 年中投产,将显著提升业绩弹性 客户结构优化:已进入隆基、晶澳、阿特斯、华晟等全球前十组件厂供应链,订单稳定性强 2. 风险提示 北交所股票流动性波动较大,短期涨幅过大可能引发获利回吐 焊带行业竞争加剧,价格战风险可能导致毛利率下滑 光伏行业政策变化或装机不及预期,影响焊带需求

    六、风险控制:重点跟踪 HJT 扁线焊带订单进展(2026 年目标占比 30%)与产能释放节奏 ,避免追高风险

    核心逻辑:同享科技作为北交所光伏焊带龙头,受益于 HJT 技术路线加速与光伏行业高景气,今日涨停是基本面与资金面的共振结果,后续有望持续受益于行业需求爆发。

    以上观点仅供参考,据此投资风险自负!

做公司官网、、资讯网站、产品发布网站或外贸网站可点击这里联系,全球30%网上商家在用的好方案!!